Finanças pessoais
Antes de investir: o fundo de emergência e o dado dos 400 dólares
Investir sem uma reserva de liquidez obriga a vender em momento ruim. Explicamos como construir um fundo de emergência antes de comprar frações.
7 de novembro de 2026 4 min de leituraEquipe editorial CityFraction
Pontos principais
- 63% dos adultos nos Estados Unidos cobriria uma despesa imprevista de 400 dólares em dinheiro ou equivalente.
- Essa proporção foi de 68% em 2021 e não voltou a esse nível.
- Um fundo de emergência evita ter que vender investimentos em momento ruim.
- As frações de ativos reais são investimentos de médio e longo prazo, não um substituto da poupança líquida.
Infográfico
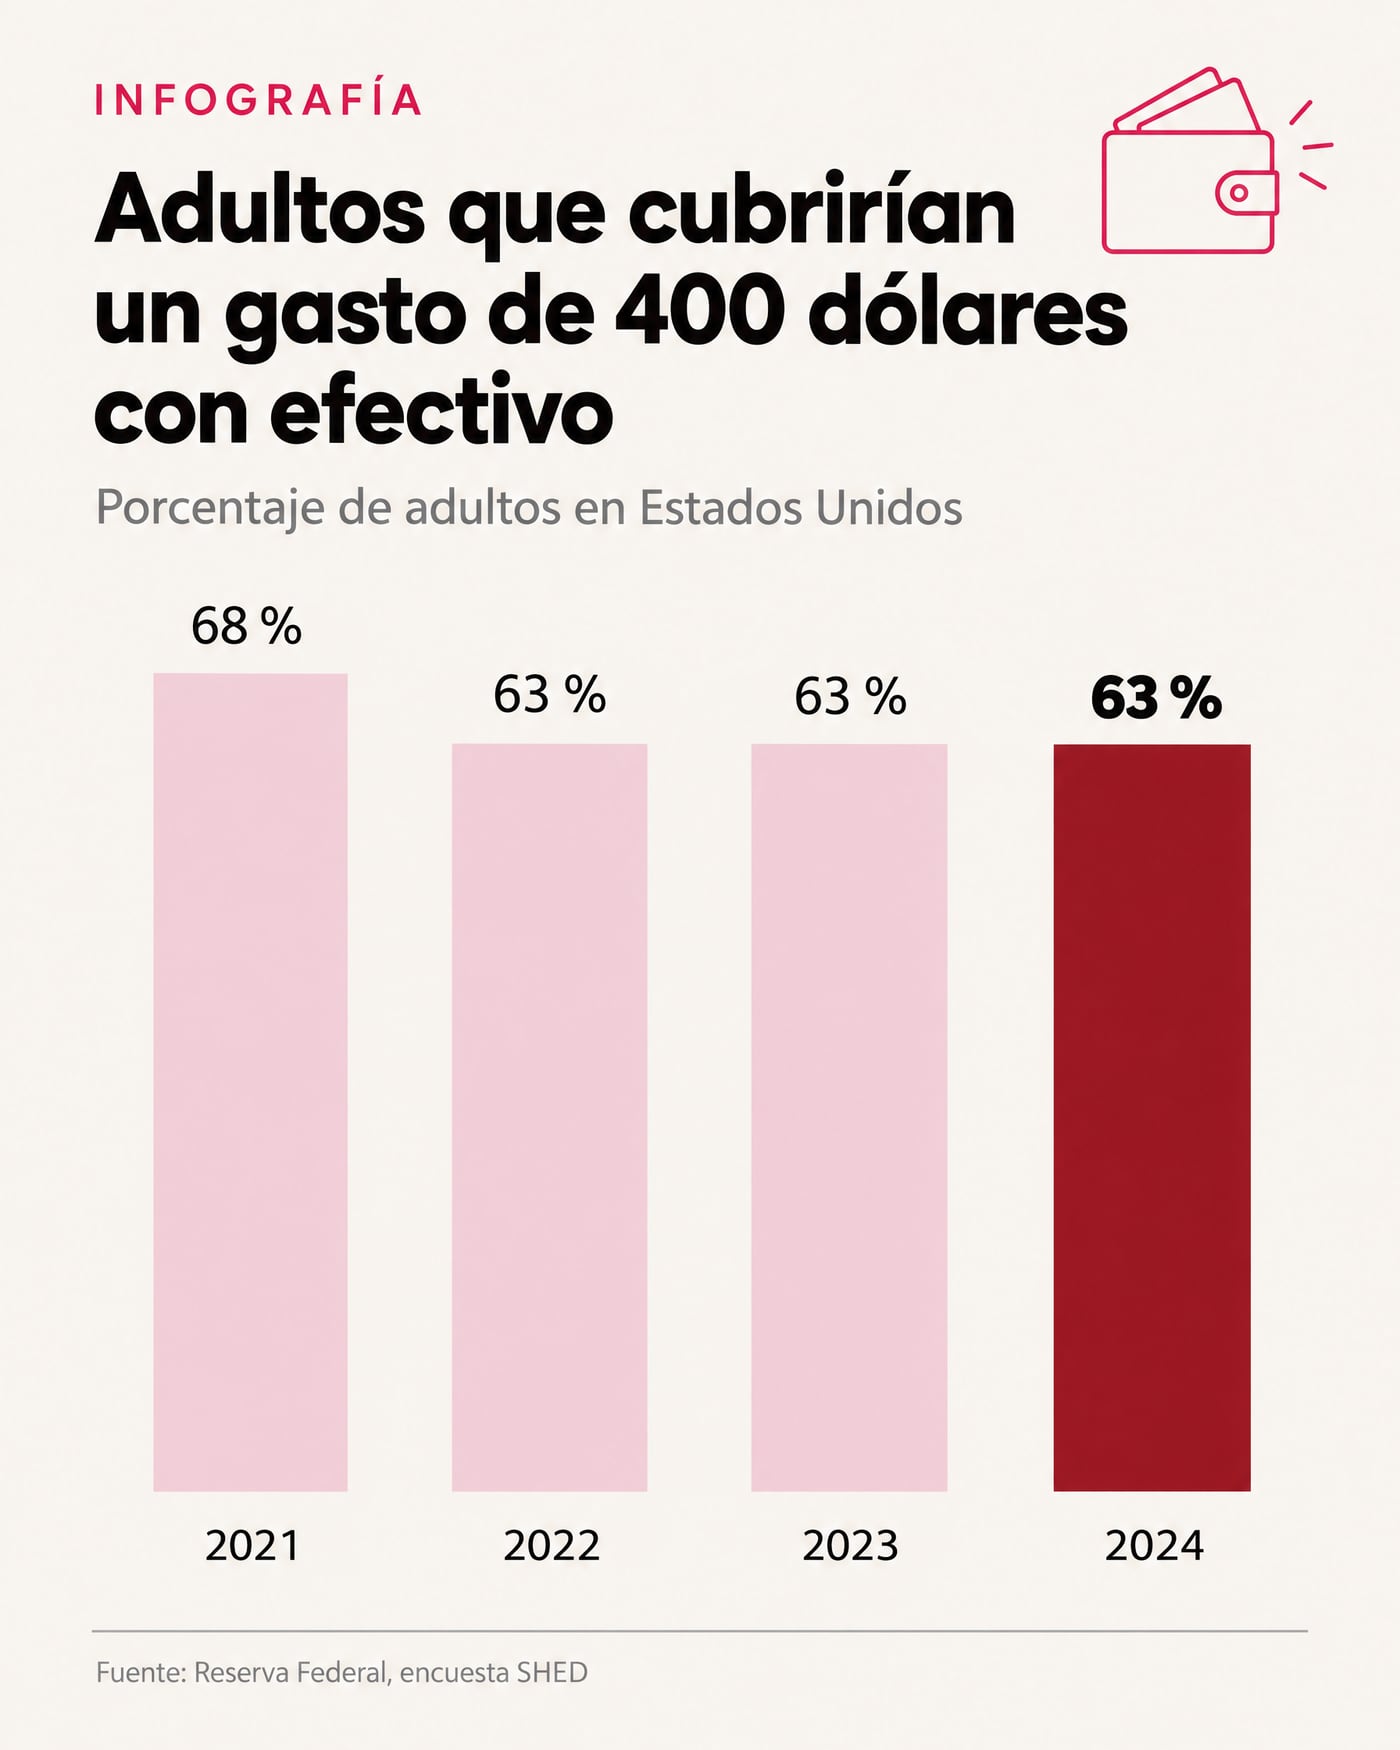
Adultos que cobririam uma despesa de 400 dólares em dinheiro
Percentual de adultos nos Estados Unidos
Ver os dados em tabela
| 2021 | 68 % |
| 2022 | 63 % |
| 2023 | 63 % |
| 2024 | 63 % |
Fonte: Reserva Federal, pesquisa SHED
O dado dos 400 dólares
Todo ano o Federal Reserve dos Estados Unidos publica a pesquisa de bem-estar econômico dos lares (SHED). No seu relatório sobre 2024, publicado em 28 de maio de 2025 e baseado em uma pesquisa de outubro de 2024 com mais de 12.000 adultos, 63% disseram que cobririam uma despesa imprevista de 400 dólares apenas com dinheiro ou equivalente.
A proporção foi a mesma de 2022 e 2023, mas menor que os 68% de 2021. Ou seja, mais de um terço dos adultos de um dos países mais ricos do mundo teria que se endividar, vender algo ou deixar de pagar para enfrentar um imprevisto pequeno.
Por que o fundo de emergência vem primeiro
As emergências acontecem: um conserto, um problema de saúde, a perda de uma renda. Se não há poupança disponível, a pessoa deve se endividar, muitas vezes com cartões de crédito caros, ou vender seus investimentos no pior momento. Por isso, planejadores financeiros recomendam construir um fundo de emergência antes de investir em ativos de longo prazo.
Uma regra comum é juntar entre três e seis meses de despesas essenciais em um instrumento líquido e seguro. O valor adequado depende da estabilidade da renda e das responsabilidades de cada família.
| Etapa | Objetivo | Onde |
| 1 | Um mês de despesas | Conta poupança |
| 2 | De três a seis meses de despesas | Poupança líquida de baixo risco |
| 3 | Investimento de longo prazo | Ativos diversificados |
Exemplo geral; ajuste conforme sua situação.
Liquidez: a diferença entre poupar e investir
Um ativo real, como um imóvel ou um carro para aluguel, pode gerar renda e valorizar, mas nem sempre pode ser vendido rapidamente sem perder valor. Na CityFraction você pode vender suas frações no mercado secundário ou usar a venda instantânea, mas não há prazo garantido para encontrar comprador e as vendas têm comissões.
Por isso as frações devem ser consideradas um investimento de médio ou longo prazo. O dinheiro para emergências deve estar em um lugar onde você possa usá-lo imediatamente e sem perdas.
Como construir o fundo
- Calcule suas despesas essenciais de um mês: moradia, alimentação, transporte, serviços e saúde.
- Automatize uma poupança fixa assim que receber sua renda.
- Guarde separadamente da sua conta de despesas diárias.
- Reponha o fundo sempre que usá-lo.
- Só depois, comece a investir de forma gradual.
E depois, investir com constância
Uma vez que você tenha sua reserva, investir pequenas quantias periodicamente costuma ser mais sustentável do que esperar juntar uma grande soma. Com frações a partir de 50 USD você pode começar com pouco, diversificar entre ativos e reinvestir parte da sua renda diária.
Todo investimento tem riscos, incluindo a perda de capital. As rentabilidades dos ativos da CityFraction são estimadas e não garantidas.
Erros comuns ao começar a investir
Muitas pessoas começam a investir com o dinheiro que precisarão em breve, como a parcela de um curso ou o pagamento de uma dívida. Quando chega a hora, precisam vender rápido e às vezes com perdas ou comissões. Outras investem tudo em um único ativo atraídas por uma alta rentabilidade, sem pensar no que aconteceria se esse ativo tiver um ano ruim.
A solução é simples de dizer e difícil de praticar: separar o dinheiro por objetivos e prazos. O dinheiro de curto prazo vai para a poupança líquida; o de longo prazo, para investimentos diversificados. Com essa separação, uma emergência não obriga a desfazer o plano de investimento.
Conclusão
O primeiro investimento de qualquer pessoa é sua estabilidade. Um fundo de emergência permite manter seus investimentos durante momentos difíceis em vez de vendê-los com perdas. Construa-o primeiro e depois invista com calma.
Perguntas frequentes
Quanto deve ter um fundo de emergência?
Uma referência comum é de três a seis meses de despesas essenciais, conforme a estabilidade da sua renda.
Posso usar minhas frações como fundo de emergência?
Não é recomendável. Vendê-las pode levar tempo e tem comissões; são um investimento de médio ou longo prazo.
O que diz a pesquisa do Federal Reserve?
Que 63% dos adultos nos Estados Unidos cobriria uma despesa de 400 dólares em dinheiro ou equivalente em 2024.
Fontes
Dados públicos consultados para este artigo. Os números podem ser atualizados após a data da consulta.
- 1.Federal Reserve: Economic Well-Being of U.S. Households in 2024 (comunicado de 28 de maio de 2025) · consultado el 12 de outubro de 2026
- 2.CityFraction: perguntas frequentes (comissões, aluguéis e prazos) · consultado el 12 de outubro de 2026
Explore os imóveis abertos
Acomodações com frações a partir de 50 USD.
Conversa
O que você acha deste artigo?
Conteúdo educativo. As rentabilidades e números são estimativas ou exemplos ilustrativos e não constituem consultoria nem garantia. Leia o informações sobre riscos.