Finanças pessoais
O Fed, as taxas hipotecárias e a habitação em Miami
Explicamos como as decisões do Federal Reserve se transmitem às hipotecas de 30 anos e o que mostraram os preços de habitação em Miami.
24 de outubro de 2026 4 min de leituraEquipe editorial CityFraction
Pontos principais
- O Fed reduziu sua taxa de referência de 5,25–5,50 % para 4,25–4,50 % entre setembro e dezembro de 2024.
- A hipoteca a 30 anos da Freddie Mac chegou a 7,17 % em abril de 2024 e caiu para 6,35 % em agosto.
- Em dezembro de 2024, a mediana das casas em Miami-Dade subiu 10,7 %, até 675.000 dólares.
- As taxas do Fed não se transferem um a um para as hipotecas: influenciam a inflação e os títulos de longo prazo.
Infográfico
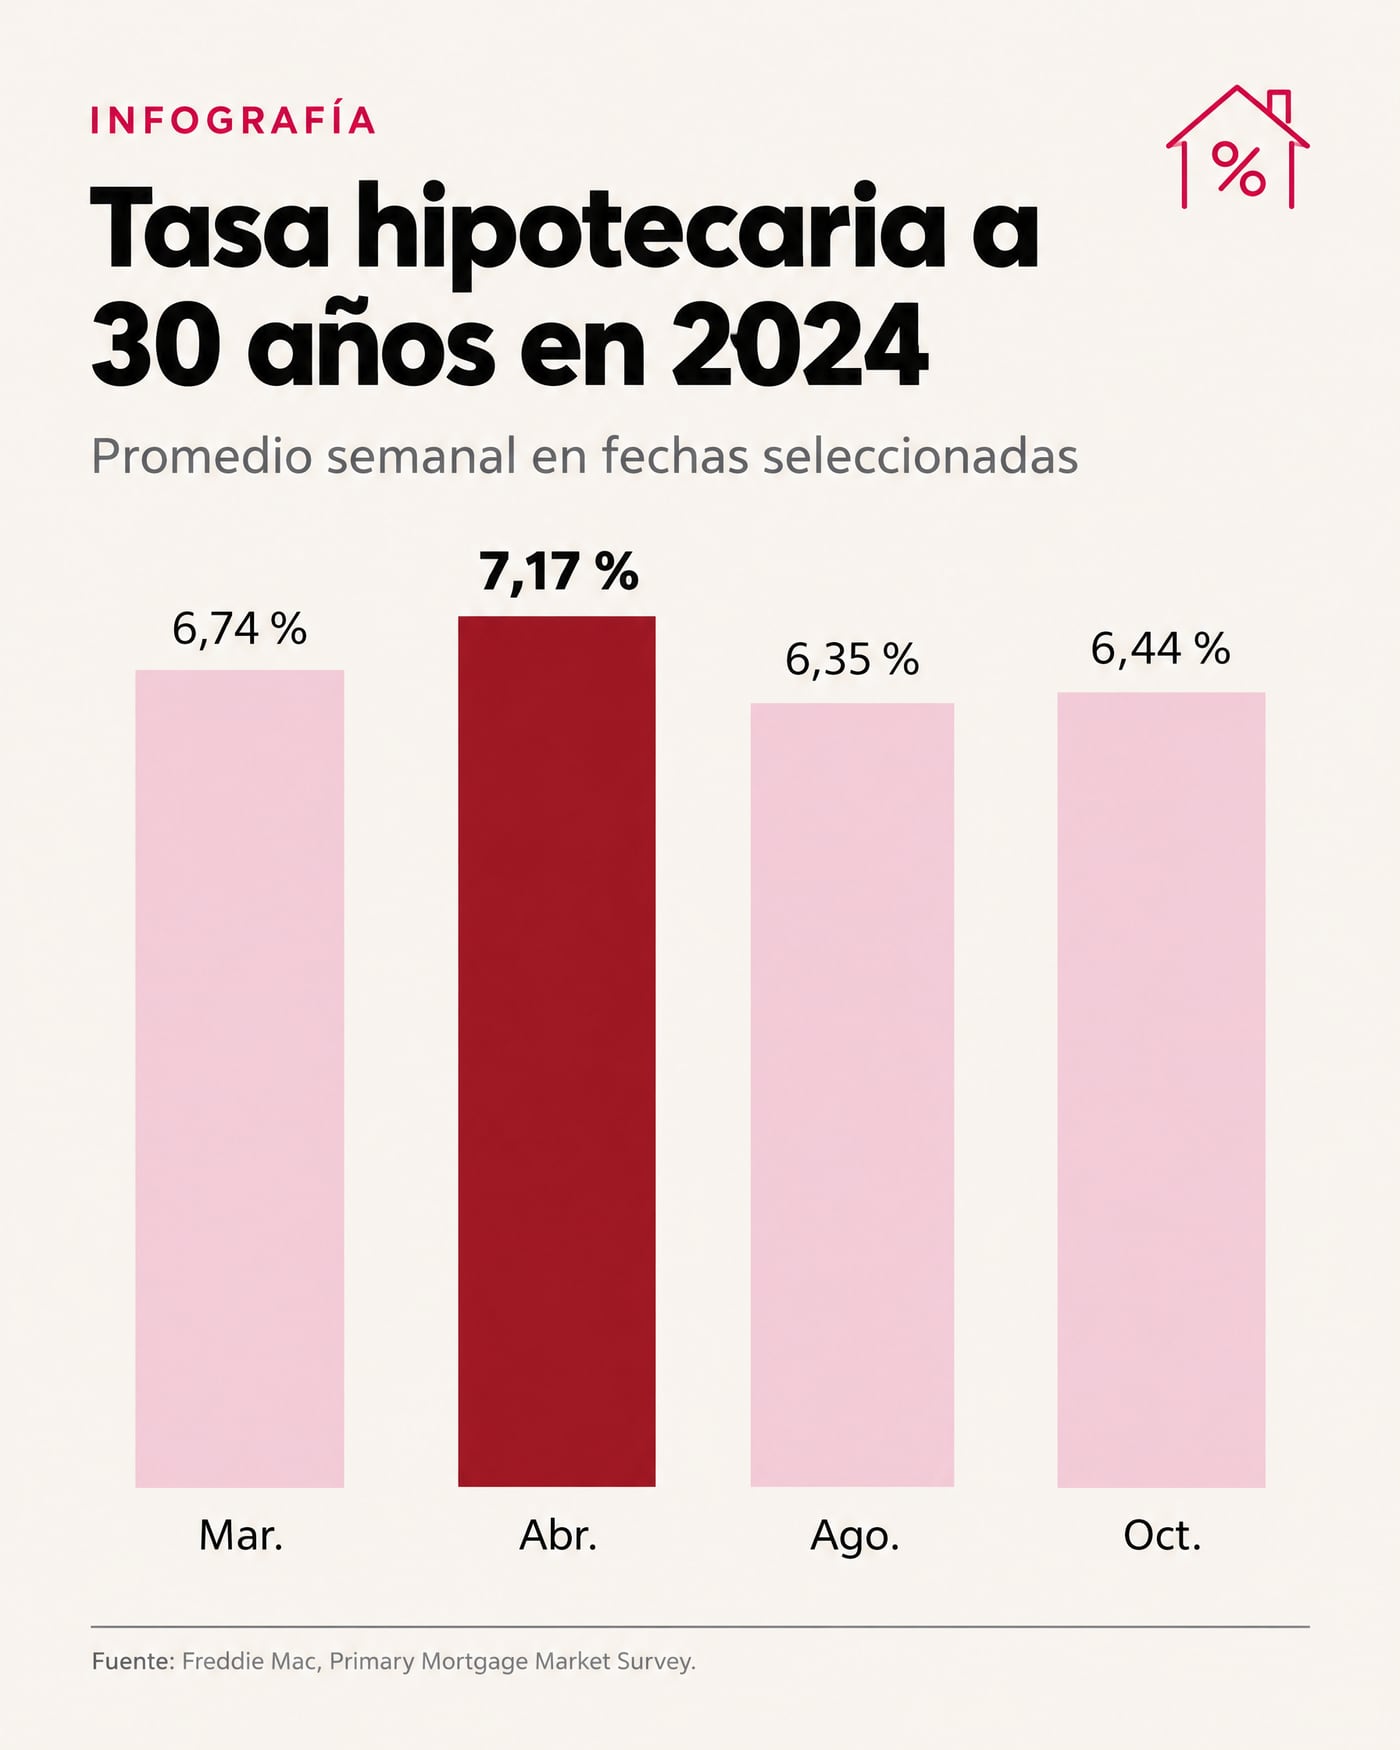
Taxa hipotecária a 30 anos em 2024
Média semanal em datas selecionadas
Ver os dados em tabela
| Mar. | 6,74 % |
| Abr. | 7,17 % |
| Ago. | 6,35 % |
| Out. | 6,44 % |
Fonte: Freddie Mac, Primary Mortgage Market Survey
Um ciclo de cortes em 2024
Em setembro de 2024, o Federal Reserve dos Estados Unidos (Fed) iniciou um ciclo de cortes com uma redução de 50 pontos base. Em novembro, reduziu outros 25, até um intervalo de 4,50 % a 4,75 %, e em 18 de dezembro aplicou um terceiro corte de 25 pontos, que deixou a taxa dos fundos federais em 4,25 % a 4,50 %. No total, foram 100 pontos base em quatro meses.
A taxa do Fed é a referência para empréstimos de curtíssimo prazo entre bancos. Seu efeito sobre as hipotecas é indireto.
Por que as hipotecas não caíram igual
As hipotecas a 30 anos nos Estados Unidos se movem mais com os títulos do Tesouro de longo prazo e com as expectativas de inflação do que com a taxa de curto prazo. Segundo a pesquisa semanal da Freddie Mac, a taxa média a 30 anos chegou a 7,17 % no final de abril de 2024, caiu para 6,35 % em agosto, seu nível mais baixo em mais de um ano, e voltou a 6,44 % em meados de outubro.
Ou seja, embora o Fed tenha cortado 100 pontos, as hipotecas não caíram na mesma proporção. Para os compradores com crédito, o custo de financiar-se continuou alto em relação aos anos anteriores a 2022.
| Semana | Taxa |
| 14 de março de 2024 | 6,74 % |
| 25 de abril de 2024 | 7,17 % |
| Agosto de 2024 | 6,35 % |
| 17 de outubro de 2024 | 6,44 % |
Fonte: Freddie Mac, Primary Mortgage Market Survey.
O que aconteceu com os preços em Miami
Apesar das taxas altas, os preços de moradia em Miami continuaram subindo. Segundo Miami Realtors, em dezembro de 2024 a mediana de venda das casas unifamiliares em Miami-Dade aumentou 10,7 % ano a ano, de 610.000 para 675.000 dólares, e a dos condomínios existentes subiu 4,9 %, de 410.000 para 430.000 dólares. As casas unifamiliares fecharam 2024 com 10.738 transações, 1,9 % a mais que em 2023.
Em escala nacional, o índice Case-Shiller registrou em dezembro de 2024 uma alta anual de 3,9 %. Miami se movimentou acima da média do país.
Por que importa para o aluguel de curta duração
Quando comprar moradia é caro por causa das taxas, mais pessoas continuam alugando e mais viajantes buscam acomodações alternativas. Ao mesmo tempo, quem compra com crédito para alugar por dias precisa que o aluguel cubra uma parcela mais alta. Essa pressão de custos é uma das razões pelas quais vale analisar a rentabilidade líquida e não apenas a receita bruta.
Com frações não há crédito envolvido: o risco de taxa não está na sua parcela, embora as taxas influenciem o valor de mercado dos imóveis.
- Taxas altas: menos compradores com crédito e preços mais pressionados.
- Taxas em queda: mais demanda de compra e possível valorização.
- Em ambos os casos, o aluguel depende da ocupação e dos custos do ativo.
Riscos a considerar
O mercado de Miami tem particularidades: seguros caros pelo risco de furacões, novas regras para condomínios na Flórida e um componente de compradores internacionais sensível ao dólar. Tudo isso pode afetar o valor e os custos de um ativo.
Todo investimento tem riscos, incluindo a perda de capital. As rentabilidades dos ativos da CityFraction são estimadas e não garantidas.
Conclusão
A política monetária dos Estados Unidos define o custo do dinheiro, mas os preços da moradia também dependem da demanda local, da oferta disponível e de fatores como migração e turismo. Miami mostrou em 2024 um mercado firme mesmo com taxas altas. Para investir com critério, combine essa leitura macro com os números de cada ativo.
Perguntas frequentes
Quanto o Fed cortou em 2024?
100 pontos base entre setembro e dezembro de 2024, até uma faixa de 4,25% a 4,50%.
Por que as hipotecas não caíram tanto quanto a taxa do Fed?
Porque as hipotecas a 30 anos seguem mais os títulos de longo prazo e as expectativas de inflação do que a taxa de curto prazo.
Quanto vale uma casa em Miami-Dade?
Em dezembro de 2024, a mediana de venda das casas unifamiliares foi de 675.000 dólares, segundo Miami Realtors.
Fontes
Dados públicos consultados para este artigo. Os números podem ser atualizados após a data da consulta.
- 1.Advisor Perspectives: Fed Watch, corte de 25 pontos base em dezembro de 2024 · consultado el 12 de outubro de 2026
- 2.Freddie Mac: Primary Mortgage Market Survey, comunicados de 2024 · consultado el 12 de outubro de 2026
- 3.Miami Realtors: relatórios de mercado de Miami-Dade 2024 · consultado el 12 de outubro de 2026
- 4.S&P Dow Jones Indices: o índice Case-Shiller registra alta anual de 3,9% em dezembro de 2024 · consultado el 12 de outubro de 2026
Explore os imóveis abertos
Acomodações com frações a partir de 50 USD.
Conversa
O que você acha deste artigo?
Conteúdo educativo. As rentabilidades e números são estimativas ou exemplos ilustrativos e não constituem consultoria nem garantia. Leia o informações sobre riscos.