Finanças pessoais
Taxas do Banco da República em 12,25 %: o que muda para o investidor
Após um ciclo de cortes, o Banco da República voltou a subir as taxas em 2026. Explicamos o porquê e seus efeitos no investimento imobiliário.
23 de outubro de 2026 4 min de leituraEquipe editorial CityFraction
Pontos principais
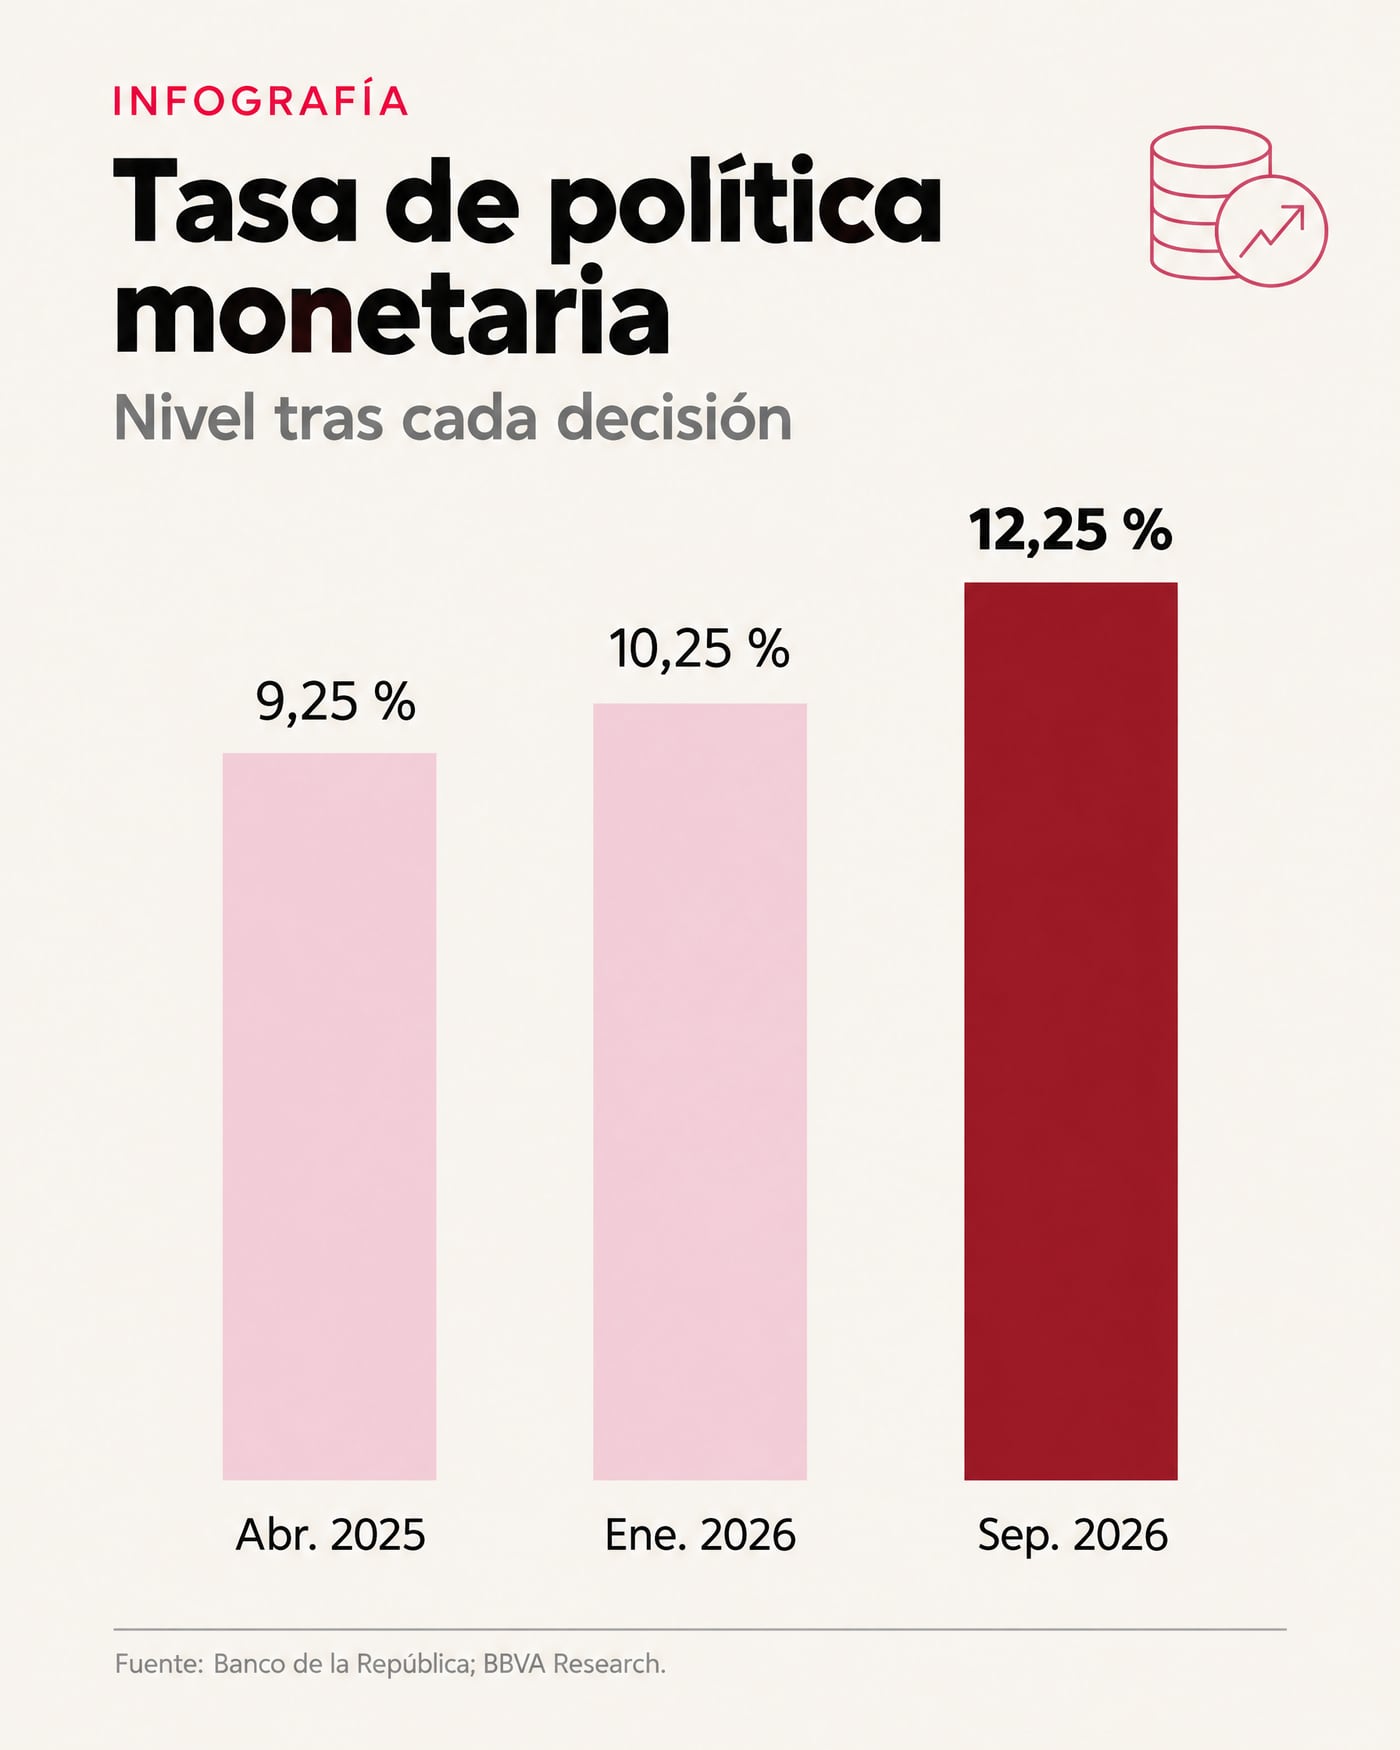
- O Banco da República reduziu a taxa para 9,25% em abril de 2025 e a manteve assim pelo resto daquele ano.
- Em janeiro de 2026, subiu 100 pontos base, para 10,25%, e em setembro de 2026 chegou a 12,25%.
- O motivo: a inflação voltou a subir, para 6,2% ao ano em agosto de 2026.
- Taxas altas encarecem o crédito e podem esfriar os preços dos imóveis; investir sem dívida evita esse custo.
Infográfico
Taxa de política monetária
Nível após cada decisão
Ver os dados em tabela
| Abr. 2025 | 9,25 % |
| Jan. 2026 | 10,25 % |
| Set. 2026 | 12,25 % |
Fonte: Banco de la República; BBVA Research
Do corte à alta
Na reunião de 30 de abril de 2025, o conselho do Banco da República reduziu sua taxa de política monetária em 25 pontos base, até 9,25%. Durante o restante de 2025, manteve esse nível, embora com votações divididas na última reunião do ano.
Em 2026, o rumo mudou. Segundo as atas do banco, o conselho subiu a taxa 100 pontos base, para 10,25%, em janeiro de 2026. E em 30 de setembro de 2026, por maioria, aumentou mais 25 pontos base, até 12,25%, segundo o relatório do BBVA Research.
| Data | Decisão | Taxa |
| 30 de abril de 2025 | Corte de 25 pb | 9,25 % |
| Janeiro de 2026 | Alta de 100 pb | 10,25 % |
| 30 de setembro de 2026 | Alta de 25 pb | 12,25 % |
Fontes: Portafolio, atas do Banco da República e BBVA Research.
Por que as taxas subiram
O banco central usa a taxa de juros para controlar a inflação. Segundo o BBVA Research, a decisão de setembro de 2026 respondeu ao fato de que a inflação anual subiu para 6,2% em agosto e que as expectativas de inflação pioraram, apesar de sinais de desaceleração econômica e de um mercado de trabalho fraco.
Quando o dinheiro fica mais caro, o consumo e o crédito tendem a se moderar, o que ajuda a frear os preços. O custo é um menor dinamismo econômico.
Efeitos na habitação e no crédito
Taxas mais altas costumam encarecer os créditos hipotecários e de consumo. Para quem compra um imóvel com dívida, uma parcela mais alta reduz a margem entre o aluguel e o pagamento do empréstimo. Para o mercado, menos compradores com crédito podem pressionar para baixo a demanda por imóveis.
Também muda a comparação entre alternativas: quando os depósitos a prazo pagam mais, a rentabilidade exigida de outros ativos também sobe.
Investir sem alavancagem
Uma diferença das frações em relação à compra tradicional de um imóvel é que não exigem crédito: você compra a partir de 50 USD com seu próprio dinheiro. Isso elimina o risco da taxa na parcela, embora não elimine os riscos próprios do ativo, como ocupação, manutenção ou valor de mercado.
Além disso, os ativos da CityFraction estão em várias cidades e moedas. A política monetária da Colômbia afeta os ativos na Colômbia, enquanto em Miami influencia o Federal Reserve e em Madrid e Capri o Banco Central Europeu.
- Compare a rentabilidade estimada de um ativo com a de alternativas de baixo risco.
- Se usar crédito para investir, calcule a parcela com taxas mais altas que as atuais.
- Diversifique entre economias com ciclos de taxas distintos.
O que observar nos próximos meses
As próximas decisões dependerão da inflação, das expectativas e da situação fiscal. Os analistas consultados pela imprensa colombiana previram que as taxas dificilmente cairiam em breve. Convém acompanhar os comunicados do Banco de la República e o IPC mensal do DANE.
Todo investimento tem riscos, incluindo a perda de capital. As rentabilidades dos ativos da CityFraction são estimadas e não garantidas.
Em resumo
As taxas altas são um sinal de que a inflação ainda não está controlada. Para o investidor, isso reforça a importância de não depender de dívida cara, diversificar entre moedas e analisar cada ativo com seus próprios números.
Perguntas frequentes
Qual é a taxa do Banco de la República?
Em 30 de setembro de 2026, o conselho a elevou para 12,25 %, segundo o BBVA Research.
Por que o Banco de la República aumentou a taxa em 2026?
Porque a inflação voltou a subir, até 6,2 % ao ano em agosto de 2026, e as expectativas pioraram.
As taxas altas afetam as frações?
Não há parcela de crédito, porque você compra com seu dinheiro, mas as taxas influenciam a economia, a demanda e o valor dos ativos.
Fontes
Dados públicos consultados para este artigo. Os números podem ser atualizados após a data da consulta.
- 1.Portfólio: o Banco de la República reduziu a taxa de juros para 9,25 % (30 de abril de 2025) · consultado el 12 de outubro de 2026
- 2.BBVA Research: BanRep aumentou a taxa de política monetária em setembro de 2026 · consultado el 12 de outubro de 2026
- 3.Bloomberg Línea: a inflação na Colômbia fechou 2025 em 5,1 % (DANE) · consultado el 12 de outubro de 2026
Explore os imóveis abertos
Acomodações com frações a partir de 50 USD.
Conversa
O que você acha deste artigo?
Conteúdo educativo. As rentabilidades e números são estimativas ou exemplos ilustrativos e não constituem consultoria nem garantia. Leia o informações sobre riscos.