Finanzas personales
La Fed, las tasas hipotecarias y la vivienda en Miami
Explicamos cómo las decisiones de la Reserva Federal se transmiten a las hipotecas a 30 años y qué mostraron los precios de vivienda en Miami.
24 de octubre de 2026 4 min de lecturaEquipo editorial CityFraction
Puntos clave
- La Fed bajó su tasa de referencia de 5,25–5,50 % a 4,25–4,50 % entre septiembre y diciembre de 2024.
- La hipoteca a 30 años de Freddie Mac llegó a 7,17 % en abril de 2024 y bajó a 6,35 % en agosto.
- En diciembre de 2024 la mediana de las casas en Miami-Dade subió 10,7 %, hasta 675.000 dólares.
- Las tasas de la Fed no se trasladan uno a uno a las hipotecas: influyen la inflación y los bonos de largo plazo.
Infografía
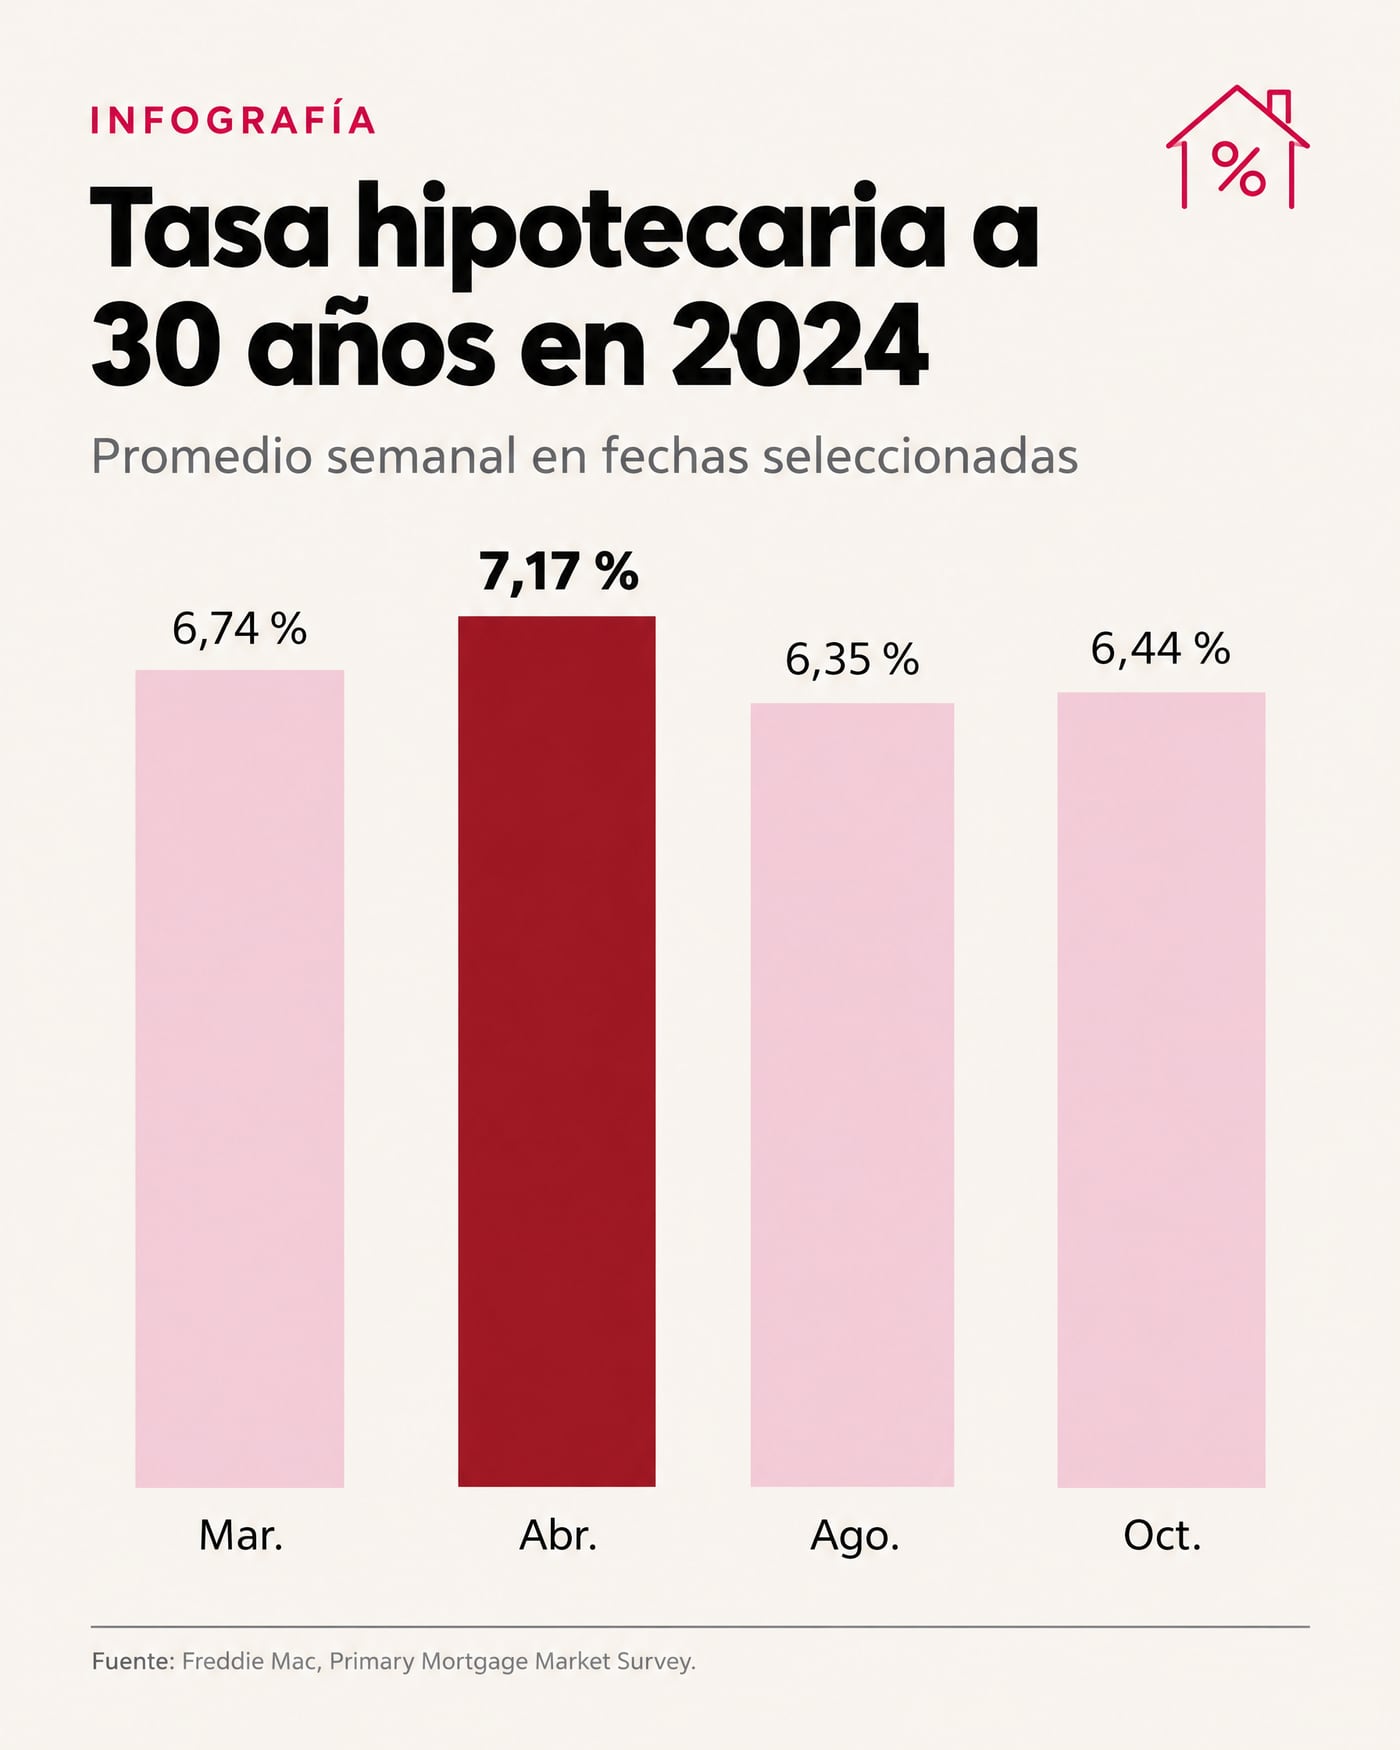
Tasa hipotecaria a 30 años en 2024
Promedio semanal en fechas seleccionadas
Ver los datos en tabla
| Mar. | 6,74 % |
| Abr. | 7,17 % |
| Ago. | 6,35 % |
| Oct. | 6,44 % |
Fuente: Freddie Mac, Primary Mortgage Market Survey
Un ciclo de recortes en 2024
En septiembre de 2024 la Reserva Federal de Estados Unidos (Fed) inició un ciclo de recortes con una reducción de 50 puntos básicos. En noviembre bajó otros 25, hasta un rango de 4,50 % a 4,75 %, y el 18 de diciembre aplicó un tercer recorte de 25 puntos, que dejó la tasa de fondos federales en 4,25 % a 4,50 %. En total fueron 100 puntos básicos en cuatro meses.
La tasa de la Fed es la referencia de los préstamos de muy corto plazo entre bancos. Su efecto sobre las hipotecas es indirecto.
Por qué las hipotecas no bajaron igual
Las hipotecas a 30 años en Estados Unidos se mueven más con los bonos del Tesoro a largo plazo y con las expectativas de inflación que con la tasa de corto plazo. Según la encuesta semanal de Freddie Mac, la tasa promedio a 30 años llegó a 7,17 % a finales de abril de 2024, bajó a 6,35 % en agosto, su nivel más bajo en más de un año, y volvió a 6,44 % a mediados de octubre.
Es decir, aunque la Fed recortó 100 puntos, las hipotecas no cayeron en la misma proporción. Para los compradores con crédito, el costo de financiarse siguió siendo alto frente a los años anteriores a 2022.
| Semana | Tasa |
| 14 de marzo de 2024 | 6,74 % |
| 25 de abril de 2024 | 7,17 % |
| Agosto de 2024 | 6,35 % |
| 17 de octubre de 2024 | 6,44 % |
Fuente: Freddie Mac, Primary Mortgage Market Survey.
Qué pasó con los precios en Miami
Pese a las tasas altas, los precios de vivienda en Miami siguieron subiendo. Según Miami Realtors, en diciembre de 2024 la mediana de venta de las casas unifamiliares en Miami-Dade aumentó 10,7 % interanual, de 610.000 a 675.000 dólares, y la de los condominios existentes subió 4,9 %, de 410.000 a 430.000 dólares. Las casas unifamiliares cerraron 2024 con 10.738 transacciones, un 1,9 % más que en 2023.
A escala nacional, el índice Case-Shiller registró en diciembre de 2024 un alza anual de 3,9 %. Miami se movió por encima del promedio del país.
Por qué importa para la renta corta
Cuando comprar vivienda es caro por las tasas, más personas siguen alquilando y más viajeros buscan alojamientos alternativos. Al mismo tiempo, quien compra con crédito para alquilar por días necesita que la renta cubra una cuota más alta. Esa presión de costos es una de las razones por las que conviene analizar la rentabilidad neta y no solo los ingresos brutos.
Con fracciones no hay crédito de por medio: el riesgo de tasa no está en tu cuota, aunque las tasas sí influyen en el valor de mercado de los inmuebles.
- Tasas altas: menos compradores con crédito y precios más presionados.
- Tasas a la baja: más demanda de compra y posible valorización.
- En ambos casos la renta depende de la ocupación y los costos del activo.
Riesgos a considerar
El mercado de Miami tiene particularidades: seguros costosos por el riesgo de huracanes, nuevas reglas para condominios en Florida y un componente de compradores internacionales sensible al dólar. Todo eso puede afectar el valor y los costos de un activo.
Toda inversión tiene riesgos, incluida la pérdida de capital. Las rentabilidades de los activos de CityFraction son estimadas y no están garantizadas.
Conclusión
La política monetaria de Estados Unidos marca el costo del dinero, pero los precios de vivienda dependen también de la demanda local, de la oferta disponible y de factores como la migración y el turismo. Miami mostró en 2024 un mercado firme aun con tasas altas. Para invertir con criterio, combina esa lectura macro con los números de cada activo.
Preguntas frecuentes
¿Cuánto recortó la Fed en 2024?
100 puntos básicos entre septiembre y diciembre de 2024, hasta un rango de 4,25 % a 4,50 %.
¿Por qué las hipotecas no bajaron tanto como la tasa de la Fed?
Porque las hipotecas a 30 años siguen más a los bonos de largo plazo y a las expectativas de inflación que a la tasa de corto plazo.
¿Cuánto vale una casa en Miami-Dade?
En diciembre de 2024 la mediana de venta de las casas unifamiliares fue de 675.000 dólares, según Miami Realtors.
Fuentes
Datos públicos consultados para este artículo. Las cifras pueden actualizarse después de la fecha de consulta.
- 1.Advisor Perspectives: Fed Watch, recorte de 25 puntos básicos en diciembre de 2024 · consultado el 12 de octubre de 2026
- 2.Freddie Mac: Primary Mortgage Market Survey, comunicados de 2024 · consultado el 12 de octubre de 2026
- 3.Miami Realtors: informes de mercado de Miami-Dade 2024 · consultado el 12 de octubre de 2026
- 4.S&P Dow Jones Indices: el índice Case-Shiller registra un alza anual de 3,9 % en diciembre de 2024 · consultado el 12 de octubre de 2026
Explora las propiedades abiertas
Alojamientos con fracciones desde 50 USD.
Conversación
¿Qué opinas de este artículo?
Contenido educativo. Las rentabilidades y cifras son estimaciones o ejemplos ilustrativos y no constituyen asesoría ni garantía. Lee la información sobre riesgos.