Finanzas personales
Tasas del Banco de la República en 12,25 %: qué cambia para el inversionista
Después de un ciclo de recortes, el Banco de la República volvió a subir tasas en 2026. Explicamos el porqué y sus efectos en la inversión inmobiliaria.
23 de octubre de 2026 4 min de lecturaEquipo editorial CityFraction
Puntos clave
- El Banco de la República bajó la tasa a 9,25 % en abril de 2025 y la mantuvo así el resto de ese año.
- En enero de 2026 la subió 100 puntos básicos, a 10,25 %, y en septiembre de 2026 llegó a 12,25 %.
- El motivo: la inflación volvió a subir, a 6,2 % anual en agosto de 2026.
- Tasas altas encarecen el crédito y pueden enfriar los precios de la vivienda; invertir sin deuda evita ese costo.
Infografía
Tasa de política monetaria
Nivel tras cada decisión
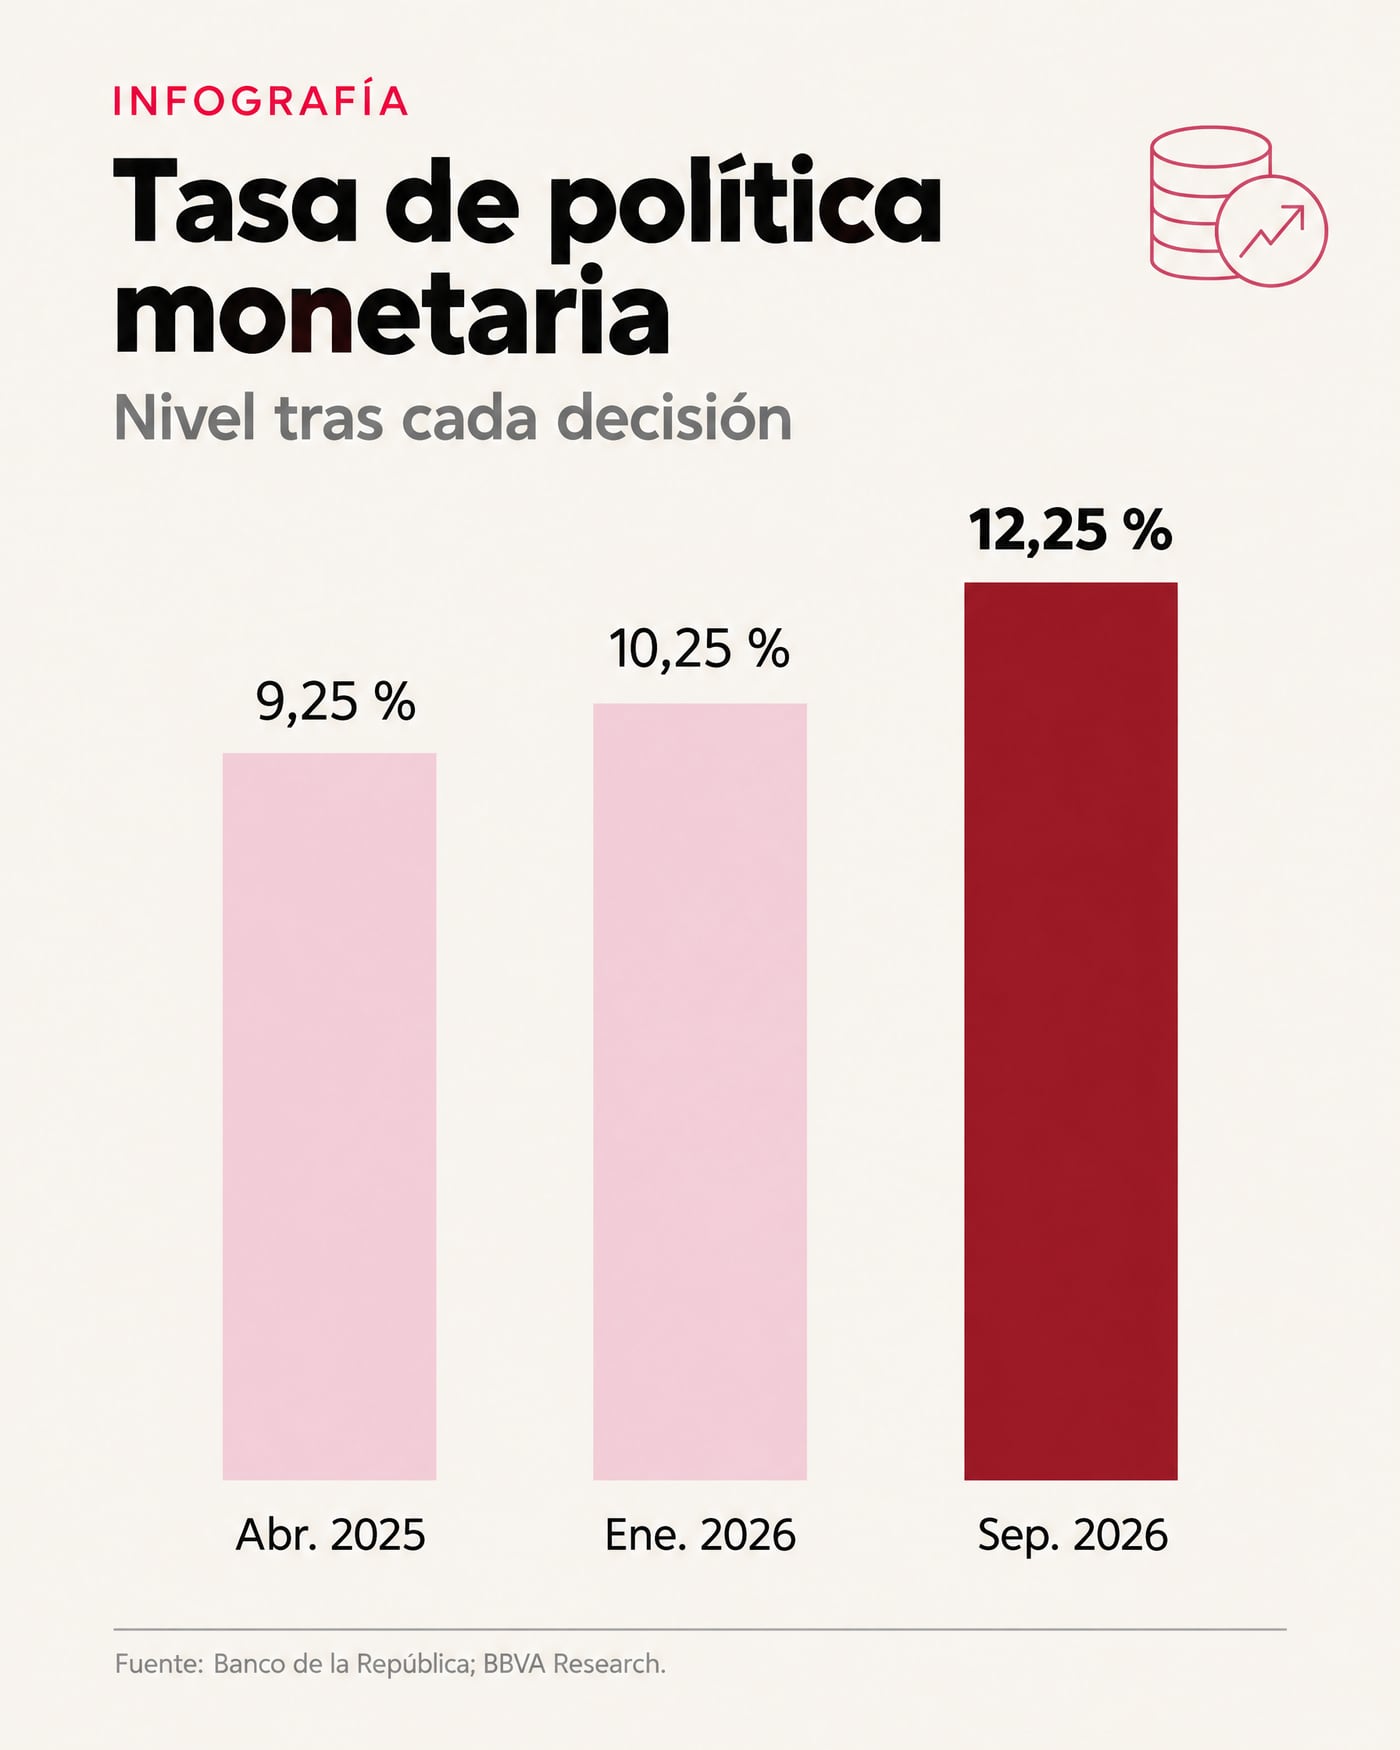
Ver los datos en tabla
| Abr. 2025 | 9,25 % |
| Ene. 2026 | 10,25 % |
| Sep. 2026 | 12,25 % |
Fuente: Banco de la República; BBVA Research
Del recorte a la subida
En la reunión del 30 de abril de 2025, la junta directiva del Banco de la República redujo su tasa de política monetaria en 25 puntos básicos, hasta 9,25 %. Durante el resto de 2025 la mantuvo en ese nivel, aunque con votaciones divididas en la última reunión del año.
En 2026 el rumbo cambió. Según las actas del banco, la junta subió la tasa 100 puntos básicos, a 10,25 %, en enero de 2026. Y el 30 de septiembre de 2026, por mayoría, la aumentó 25 puntos básicos más, hasta 12,25 %, según el informe de BBVA Research.
| Fecha | Decisión | Tasa |
| 30 de abril de 2025 | Recorte de 25 pb | 9,25 % |
| Enero de 2026 | Alza de 100 pb | 10,25 % |
| 30 de septiembre de 2026 | Alza de 25 pb | 12,25 % |
Fuentes: Portafolio, actas del Banco de la República y BBVA Research.
Por qué subieron las tasas
El banco central usa la tasa de interés para controlar la inflación. Según BBVA Research, la decisión de septiembre de 2026 respondió a que la inflación anual subió a 6,2 % en agosto y a que las expectativas de inflación empeoraron, a pesar de señales de desaceleración económica y de un mercado laboral débil.
Cuando el dinero es más caro, el consumo y el crédito tienden a moderarse, lo que ayuda a frenar los precios. El costo es un menor dinamismo económico.
Efectos en la vivienda y el crédito
Tasas más altas suelen encarecer los créditos hipotecarios y los de consumo. Para quien compra un inmueble con deuda, una cuota más alta reduce el margen entre la renta del arriendo y el pago del préstamo. Para el mercado, menos compradores con crédito pueden presionar a la baja la demanda de vivienda.
También cambia la comparación entre alternativas: cuando los depósitos a plazo pagan más, la rentabilidad exigida a otros activos también sube.
Invertir sin apalancamiento
Una diferencia de las fracciones frente a la compra tradicional de un inmueble es que no requieren crédito: compras desde 50 USD con tu propio dinero. Eso elimina el riesgo de tasa en la cuota, aunque no elimina los riesgos propios del activo, como la ocupación, el mantenimiento o el valor de mercado.
Además, los activos de CityFraction están en varias ciudades y monedas. La política monetaria de Colombia afecta a los activos en Colombia, mientras que en Miami influye la Reserva Federal y en Madrid y Capri el Banco Central Europeo.
- Compara la rentabilidad estimada de un activo con la de alternativas de bajo riesgo.
- Si usas crédito para invertir, calcula la cuota con tasas más altas que las actuales.
- Diversifica entre economías con ciclos de tasas distintos.
Qué vigilar en los próximos meses
Las próximas decisiones dependerán de la inflación, de las expectativas y de la situación fiscal. Los analistas consultados por la prensa colombiana han previsto que las tasas difícilmente bajarían pronto. Conviene seguir los comunicados del Banco de la República y el IPC mensual del DANE.
Toda inversión tiene riesgos, incluida la pérdida de capital. Las rentabilidades de los activos de CityFraction son estimadas y no están garantizadas.
En resumen
Las tasas altas son una señal de que la inflación aún no está controlada. Para el inversionista, eso refuerza la importancia de no depender de deuda cara, de diversificar entre monedas y de analizar cada activo con sus propios números.
Preguntas frecuentes
¿En cuánto está la tasa del Banco de la República?
El 30 de septiembre de 2026 la junta la subió a 12,25 %, según BBVA Research.
¿Por qué el Banco de la República subió la tasa en 2026?
Porque la inflación volvió a subir, hasta 6,2 % anual en agosto de 2026, y las expectativas empeoraron.
¿Las tasas altas afectan a las fracciones?
No hay cuota de crédito, porque compras con tu dinero, pero las tasas influyen en la economía, en la demanda y en el valor de los activos.
Fuentes
Datos públicos consultados para este artículo. Las cifras pueden actualizarse después de la fecha de consulta.
- 1.Portafolio: el Banco de la República bajó la tasa de interés a 9,25 % (30 de abril de 2025) · consultado el 12 de octubre de 2026
- 2.BBVA Research: BanRep incrementó la tasa de política monetaria en septiembre de 2026 · consultado el 12 de octubre de 2026
- 3.Bloomberg Línea: la inflación en Colombia cerró 2025 en 5,1 % (DANE) · consultado el 12 de octubre de 2026
Explora las propiedades abiertas
Alojamientos con fracciones desde 50 USD.
Conversación
¿Qué opinas de este artículo?
Contenido educativo. Las rentabilidades y cifras son estimaciones o ejemplos ilustrativos y no constituyen asesoría ni garantía. Lee la información sobre riesgos.