Tendencias
La vivienda en España subió 8,4 % en 2024: qué significa para invertir
El índice de precios de vivienda del INE marcó en 2024 su mayor subida en 17 años. Analizamos qué hay detrás y cómo leerlo.
25 de octubre de 2026 4 min de lecturaEquipo editorial CityFraction
Puntos clave
- El precio de la vivienda libre en España subió 8,4 % en 2024, su mayor alza desde 2007, según el INE.
- La vivienda nueva subió 10,9 % y la de segunda mano 8,0 %.
- En el cuarto trimestre de 2024 la tasa anual llegó a 11,3 %.
- Precios altos significan más patrimonio para quien ya tiene vivienda, pero también más dificultad para comprar una entera.
Infografía
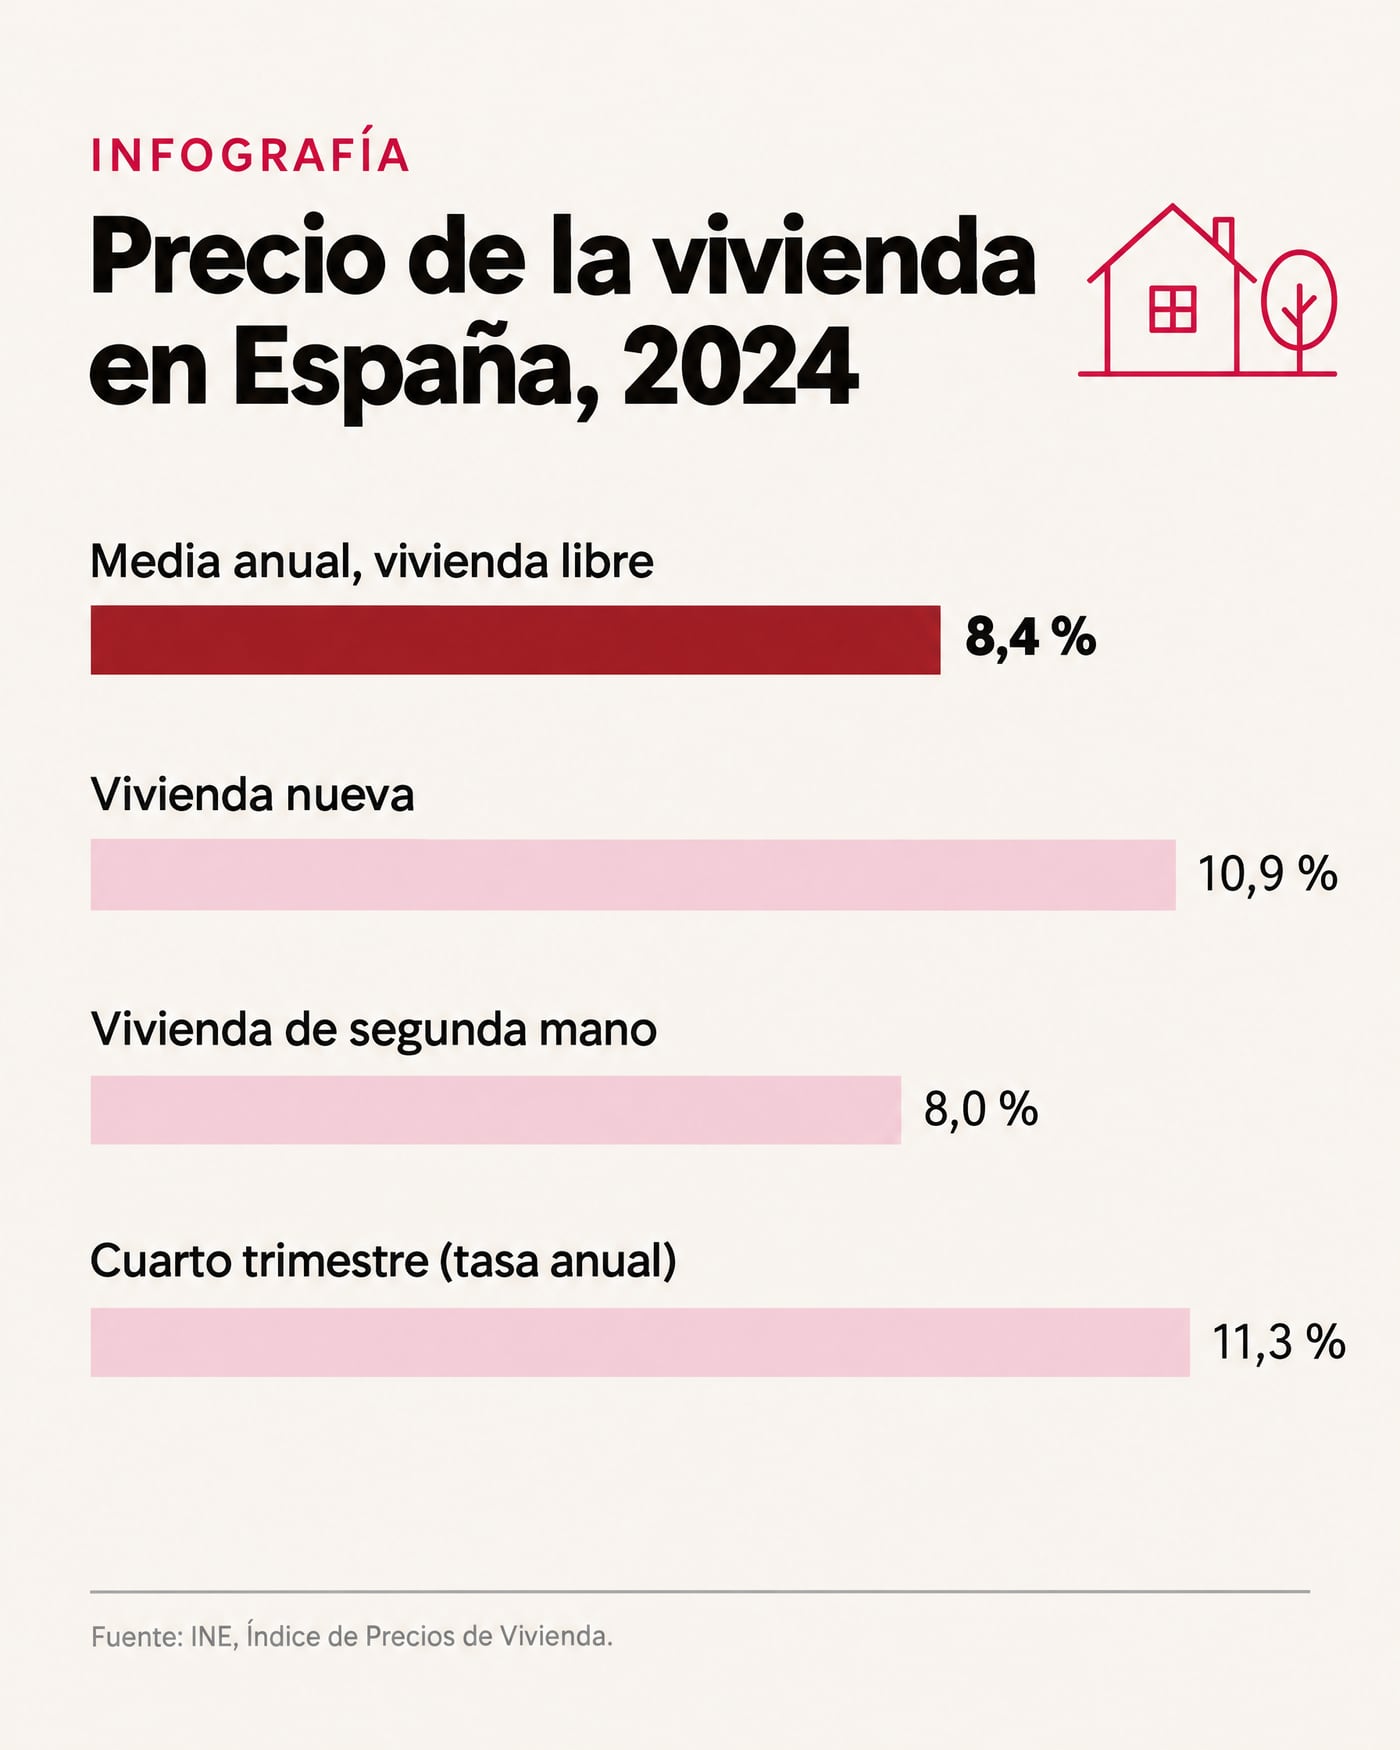
Precio de la vivienda en España, 2024
Ver los datos en tabla
| Media anual, vivienda libre | 8,4 % |
| Vivienda nueva | 10,9 % |
| Vivienda de segunda mano | 8,0 % |
| Cuarto trimestre (tasa anual) | 11,3 % |
Fuente: INE, Índice de Precios de Vivienda
El mayor alza en 17 años
Según el Instituto Nacional de Estadística (INE), el precio de la vivienda libre en España aumentó un 8,4 % de media en 2024, más del doble que en 2023 y la mayor subida desde 2007, cuando creció un 9,8 %. Fue además el undécimo año consecutivo de alzas.
Por tipo de vivienda, la nueva se encareció un 10,9 %, su mayor alza desde 2007, y la de segunda mano un 8,0 %, también la mayor desde ese año.
Un año que se aceleró
La subida fue creciendo a lo largo del año. La tasa anual del índice fue de 6,3 % en el primer trimestre, 7,8 % en el segundo, 8,1 % en el tercero y 11,3 % en el cuarto. Ese último dato es una variación frente al mismo trimestre del año anterior, no la media anual, por eso no coincide con el 8,4 %.
| Trimestre | Tasa anual |
| 1T 2024 | 6,3 % |
| 2T 2024 | 7,8 % |
| 3T 2024 | 8,1 % |
| 4T 2024 | 11,3 % |
| Media del año | 8,4 % |
Fuente: INE, notas de prensa del IPV 2024.
Qué explica la subida
Detrás del alza hay varios factores conocidos: una oferta de vivienda nueva que no alcanza a cubrir la formación de hogares, la llegada de población, la demanda de compradores extranjeros y el turismo, que compite por el uso de las viviendas en las grandes ciudades. Al mismo tiempo, la bajada de los tipos de interés del Banco Central Europeo a partir de 2024 abarató el crédito frente a 2023.
Estas mismas presiones explican el endurecimiento de la regulación de los alquileres turísticos, que buscan liberar vivienda para residentes.
Lo que significa para un inversionista
Precios más altos suben el valor de los inmuebles existentes, pero reducen la rentabilidad por renta de una compra nueva, porque se paga más por el mismo ingreso. Por eso en mercados caros la diferencia la hace la gestión: una buena ocupación, tarifas bien calculadas y costos controlados.
Comprar una vivienda entera en Madrid requiere un capital muy alto. Las fracciones permiten participar con montos pequeños en activos que ya generan ingresos, y combinar varios mercados.
- Valorización pasada no garantiza valorización futura.
- Rentabilidad por renta = ingreso neto anual dividido por el valor del activo.
- En mercados caros, la regulación y la gestión pesan más.
Riesgos del mercado español
El principal riesgo para la renta corta en España es regulatorio: el registro único de arrendamientos, las normas urbanísticas de cada ciudad y las restricciones de las comunidades de propietarios. También existe el riesgo de corrección de precios si cambian los tipos de interés o la economía se enfría.
Toda inversión tiene riesgos, incluida la pérdida de capital. Las rentabilidades de los activos de CityFraction son estimadas y no están garantizadas.
Rentabilidad por renta frente a valorización
Conviene separar las dos fuentes de retorno de un inmueble. La valorización es el aumento de su precio, que solo se materializa al vender. La rentabilidad por renta es el ingreso neto anual dividido por el valor del activo. En un mercado que sube rápido, la segunda tiende a bajar, porque el precio crece más que los alquileres o las tarifas.
Por eso no basta con mirar el titular de que la vivienda subió un 8,4 %. Un inversionista prudente se pregunta cuánto ingreso neto genera el activo hoy, cuánto cuesta mantenerlo y qué pasaría si los precios se estabilizan. Esa es la información que muestra la ficha de cada activo en CityFraction, siempre como estimación y no como promesa.
En resumen
El mercado inmobiliario español vivió en 2024 su año de mayor alza desde antes de la crisis de 2008. Es un mercado con demanda fuerte y oferta limitada, pero también con más regulación. Analiza cada activo con su licencia, su ocupación y sus costos.
Preguntas frecuentes
¿Cuánto subió la vivienda en España en 2024?
Un 8,4 % de media anual, según el INE, la mayor subida desde 2007.
¿Subió más la vivienda nueva o la usada?
La nueva subió 10,9 % y la de segunda mano 8,0 %.
¿Que suban los precios es bueno para invertir?
Aumenta el valor de lo que ya se tiene, pero reduce la rentabilidad por renta de nuevas compras. Depende de cada activo.
Fuentes
Datos públicos consultados para este artículo. Las cifras pueden actualizarse después de la fecha de consulta.
- 1.INE: Índice de Precios de Vivienda, cuarto trimestre de 2024 · consultado el 12 de octubre de 2026
- 2.Finect: el precio de la vivienda sube un 8,4 % en 2024, su mayor alza desde 2007 (datos INE) · consultado el 12 de octubre de 2026
Explora las propiedades abiertas
Alojamientos con fracciones desde 50 USD.
Conversación
¿Qué opinas de este artículo?
Contenido educativo. Las rentabilidades y cifras son estimaciones o ejemplos ilustrativos y no constituyen asesoría ni garantía. Lee la información sobre riesgos.