Finanzas personales
Inversiones para nómadas digitales: guía práctica
Vivir viajando cambia cómo debes ahorrar e invertir. Te proponemos una estructura financiera práctica para nómadas digitales, con sus riesgos y cuidados.
22 de septiembre de 2026 6 min de lecturaEquipo editorial CityFraction
Puntos clave
- Un nómada digital necesita un fondo de emergencia mayor y en la moneda de sus gastos.
- La residencia fiscal determina dónde declaras; no desaparece por viajar.
- Invertir en plataformas digitales con pagos flexibles facilita gestionar el portafolio desde cualquier lugar.
- Las fracciones permiten diversificar en ciudades y monedas con montos pequeños, pero no son liquidez inmediata.
- Automatiza y simplifica: menos cuentas, menos productos, más disciplina.
El reto financiero de vivir viajando
Trabajar en remoto mientras viajas ofrece libertad, pero complica las finanzas. Los ingresos pueden llegar en dólares o euros, los gastos cambian de moneda cada pocos meses, y las cuentas bancarias del país de origen no siempre funcionan bien en el exterior. A eso se suma la incertidumbre de ingresos de muchos freelancers.
Por eso, la estructura financiera de un nómada digital debe ser más robusta que la de alguien que vive en un solo lugar. Más colchón, menos complejidad y una estrategia de inversión que no dependa de estar físicamente en un país.
La buena noticia es que hoy existen herramientas que permiten invertir, cobrar y gestionar dinero de forma digital. La clave está en usarlas con orden.
Primero, el colchón: fondo de emergencia ampliado
Un nómada digital enfrenta imprevistos que otros no: un vuelo de regreso urgente, una enfermedad lejos de casa, un problema de visa o un cliente que deja de pagar. Por eso, su fondo de emergencia debería cubrir al menos 6 meses de gastos, idealmente más, e incluir un monto para un regreso imprevisto.
Guárdalo en la moneda en la que gastas mayoritariamente y en un instrumento líquido. Ten acceso a por lo menos dos medios de pago distintos, por si uno falla en el extranjero. Solo cuando este colchón esté completo tiene sentido invertir de forma significativa.
- 6 a 9 meses de gastos esenciales.
- Monto extra para un tiquete de regreso urgente.
- En la moneda de tus gastos principales.
- Accesible desde cualquier país.
Residencia fiscal: no desaparece al viajar
Un error común es pensar que, al no vivir en ningún lugar fijo, no se debe declarar impuestos en ninguna parte. En la mayoría de los casos no es así. La residencia fiscal suele depender de criterios como los días de permanencia en un país, el centro de intereses económicos o la nacionalidad, según cada legislación.
Por ejemplo, un colombiano que pasa buena parte del año fuera puede seguir siendo residente fiscal en Colombia según los criterios de la ley, y en ese caso debería declarar sus ingresos mundiales, incluidas rentas del exterior. Estados Unidos y España tienen sus propios criterios.
Las rentas de tus fracciones, las ventas en el mercado secundario y tus ingresos laborales deben considerarse en conjunto. Consulta a un asesor tributario que conozca tu situación; es una inversión que evita problemas mayores.
Cada usuario es responsable de sus impuestos en su país. Esta guía es general y no constituye asesoría tributaria.
Invertir en activos reales sin estar presente
Comprar un apartamento para alquilar cuando cambias de ciudad cada tres meses es poco práctico. Gestionar inquilinos, reparaciones y pagos a distancia consume tiempo. Las fracciones resuelven parte de ese problema: inviertes en activos operados por terceros y recibes las rentas netas en tu saldo.
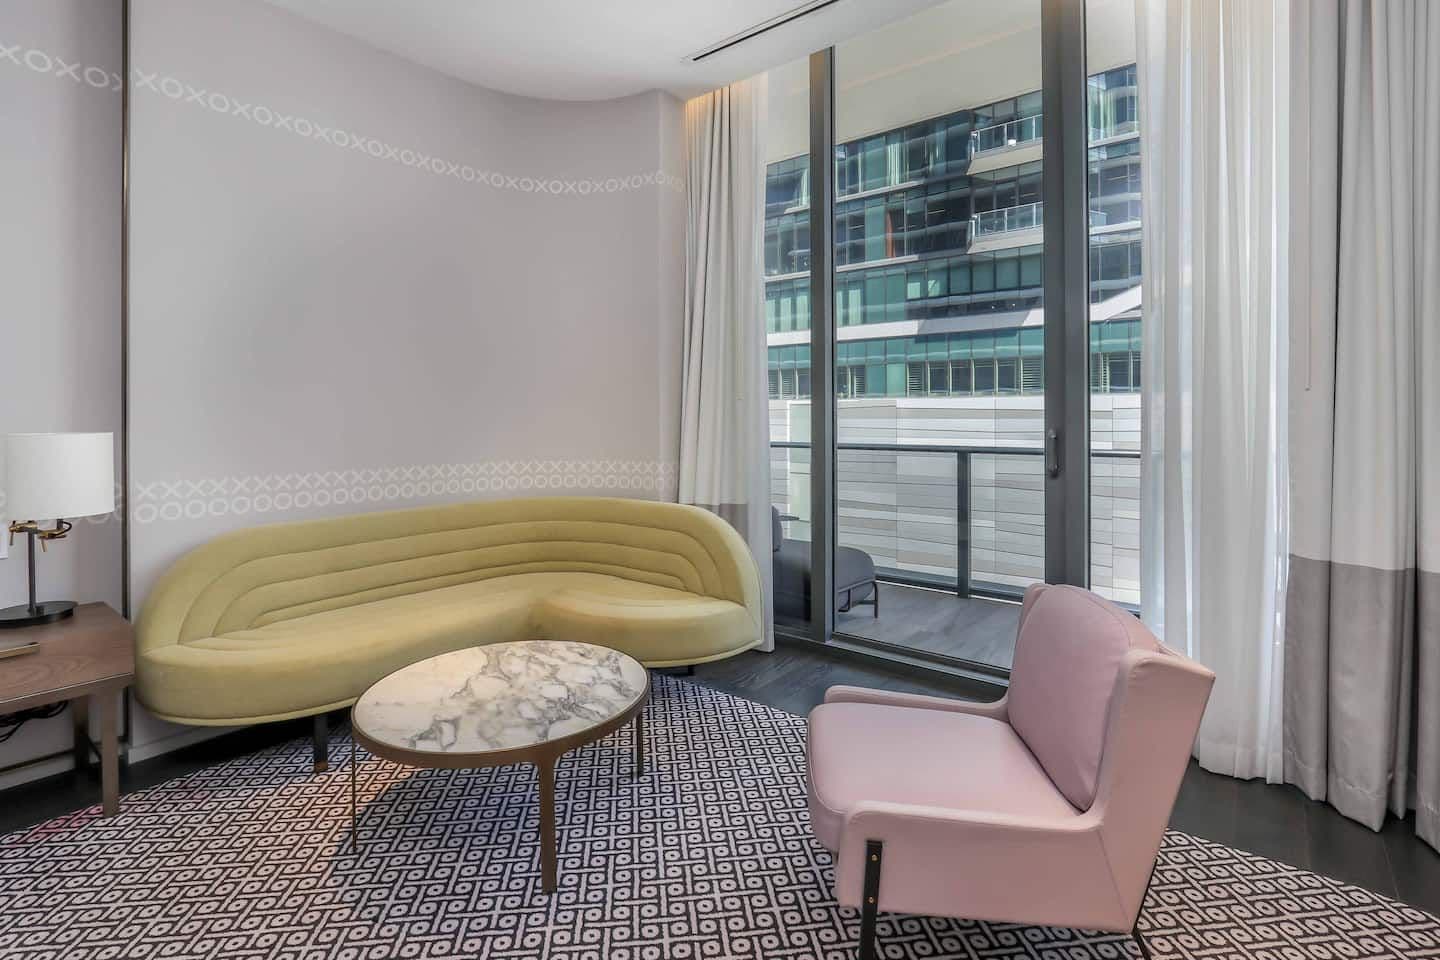
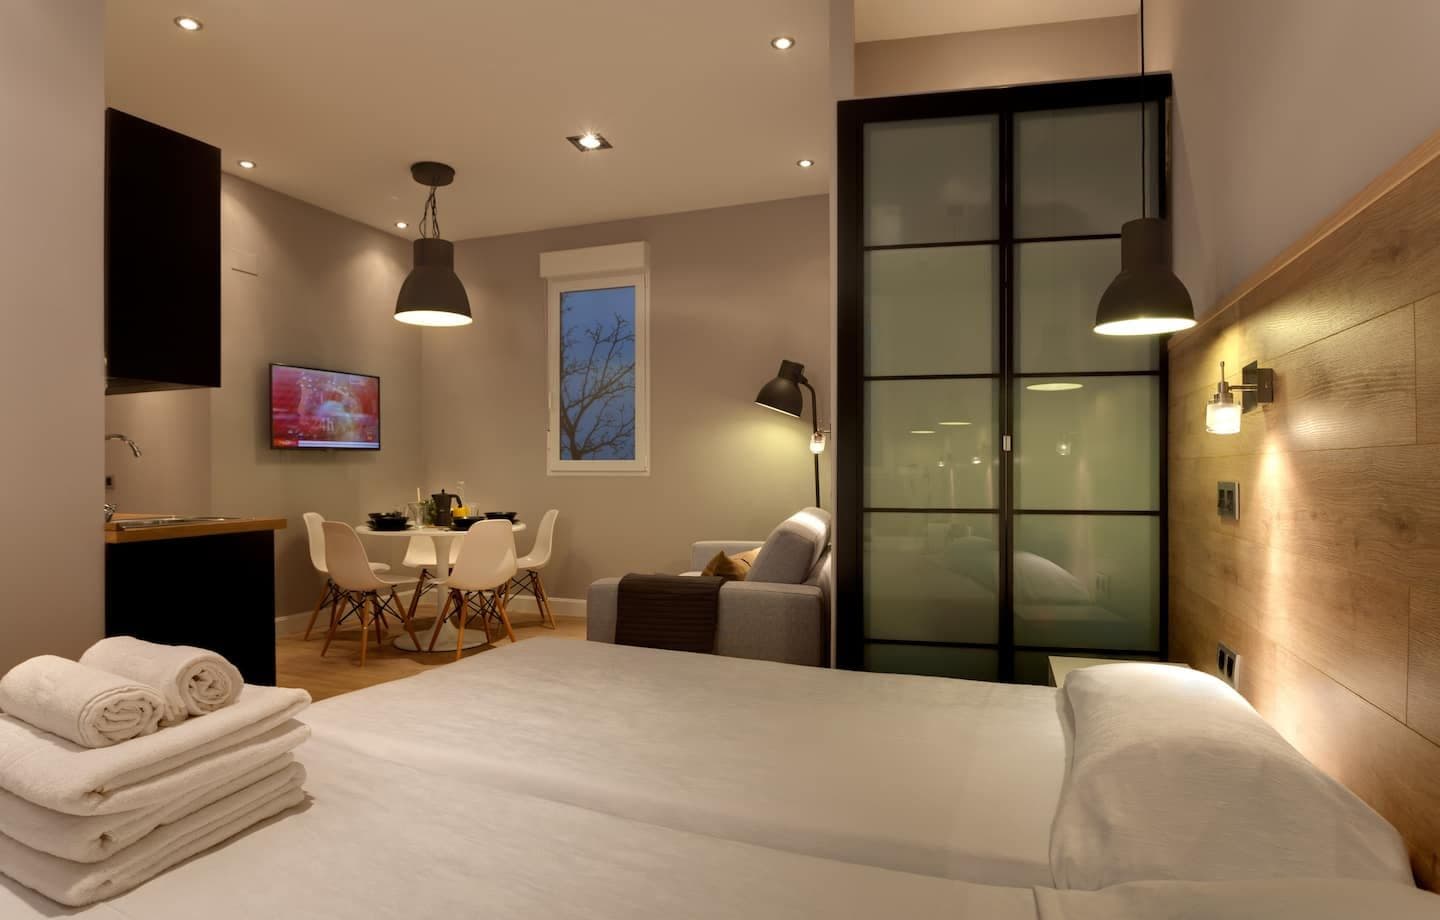
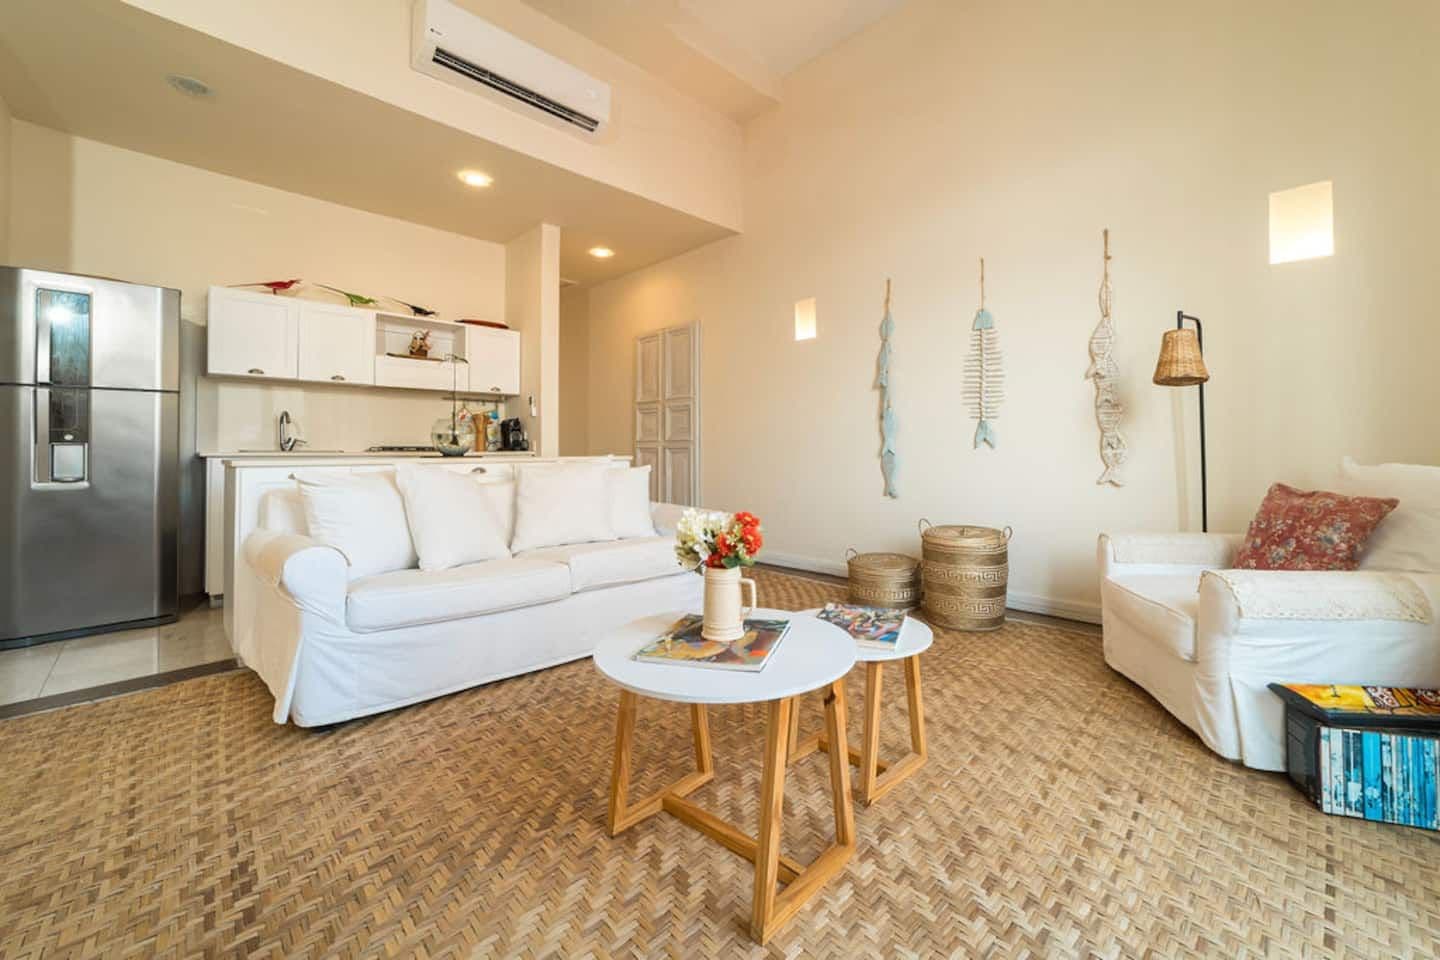
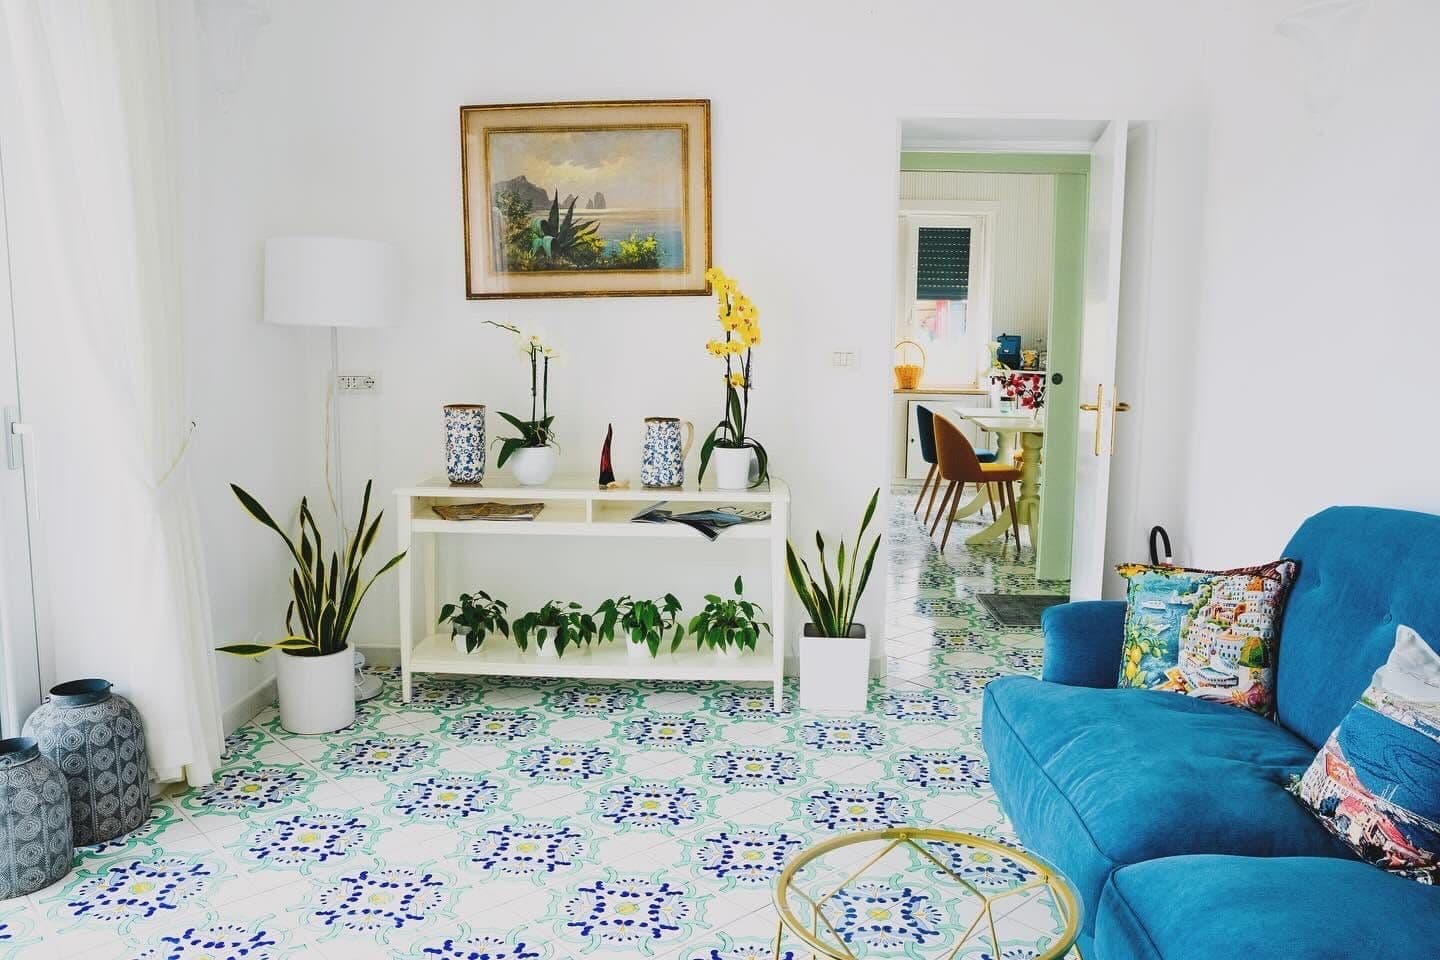
En CityFraction puedes invertir en propiedades de renta corta en Cartagena, Miami, Madrid y Capri, o en autos en Turo en Miami, desde 50 USD por fracción. Para pagar, tienes opciones como tarjeta o PSE vía ePayco, PayPal, Nequi/Bre-B, transferencia bancaria o saldo, lo que facilita invertir desde distintos países. Revisa /payments.
Para un nómada, hay un beneficio adicional: diversificar en ciudades que conoces y que tal vez visitas. Saber cómo se mueve el turismo en Madrid o en Cartagena te da contexto para entender la estacionalidad de las rentas.
Ten en cuenta que invertir en fracciones te da derechos económicos sobre las rentas netas, no derecho a alojarte en la propiedad ni a usar el auto. La relación con el activo es financiera. Aun así, conocer el destino te ayuda a interpretar mejor los reportes mensuales y a decidir con más contexto.
Ejemplo de estructura mensual
Supón que un diseñador freelance gana en promedio 3.000 USD al mes y gasta 1.800 USD en vivir, viajar y trabajar. Ya tiene su fondo de emergencia de 6 meses completo. Una estructura posible para los 1.200 USD restantes sería la siguiente.
Esta distribución es solo un ejemplo. Lo importante es separar impuestos antes de invertir y no dejar que la inversión compita con el colchón.
| Destino | Monto | Comentario |
| Reserva para impuestos | 450 USD | Según su residencia fiscal |
| Inversión en fracciones | 400 USD | 8 fracciones de 50 USD |
| Otras inversiones diversificadas | 250 USD | Instrumentos líquidos o de largo plazo |
| Reserva para equipo y viajes | 100 USD | Laptop, seguros, vuelos |
| Total | 1.200 USD |
Con 8 fracciones al mes y un rendimiento estimado ilustrativo del 12 % anual, cada mes de aportes añadiría unos 48 USD de renta anual estimada, sin garantía.
Liquidez: no confundas inversión con caja
Las fracciones no son una cuenta corriente. Si necesitas dinero rápido, vender en el mercado secundario depende de compradores (comisión del 2 % para el vendedor) y la venta instantánea cuesta 3 %. Luego, el retiro normal tarda 12 a 24 horas hábiles y el de emergencia 1 a 12 horas hábiles.
Para un nómada, eso significa que el dinero para el próximo alquiler o el próximo vuelo no debe estar en fracciones. Usa las rentas mensuales, que llegan hacia el día 5, como complemento de ingresos, pero mantén tu caja operativa en otro lugar.
Una regla útil: inviertes en fracciones solo lo que no necesitarás en al menos tres a cinco años.
Si una emergencia te obliga a usar la plataforma como fuente de dinero, recuerda que tienes tres retiros de emergencia gratuitos, que tardan entre 1 y 12 horas hábiles. Guárdalos para situaciones de verdad urgentes, como un problema de salud en el exterior, y no los gastes en comodidad.
Aprovecha el primer retiro normal gratuito de cada mes para retirar tus rentas una sola vez, después del día 5.
Simplifica para sostenerlo
La vida nómada ya tiene suficiente complejidad. En finanzas, menos es más: pocas cuentas, pocos productos, aportes automáticos y una revisión mensual. Muchos nómadas fracasan financieramente no por malas inversiones sino por desorden.
Define un día fijo al mes para revisar ingresos, gastos, impuestos y portafolio. Decide si reinviertes las rentas o las retiras. Y cada seis meses, revisa si tu portafolio sigue diversificado entre ciudades y tipos de activo. Con esa rutina, puedes construir patrimonio desde cualquier lugar del mundo.
Revisa siempre los riesgos de cualquier inversión en /legal#riesgos. CityFraction no es un banco, no está supervisada por la SFC ni registrada ante la SEC, y los rendimientos son estimados.
Preguntas frecuentes
¿Puedo invertir en CityFraction viviendo fuera de mi país?
La plataforma es digital y acepta varios métodos de pago. Revisa los requisitos de registro y los métodos disponibles en /payments.
¿Debo pagar impuestos si soy nómada digital?
Probablemente sí, según tu residencia fiscal. Consulta a un asesor tributario para tu caso.
¿Las fracciones sirven como fondo de emergencia?
No. Venderlas depende del mercado secundario o tiene costo en venta instantánea; tu fondo debe estar en un instrumento líquido.
¿Cuánto debe tener el fondo de emergencia de un nómada?
Idealmente 6 a 9 meses de gastos, más un monto para un regreso imprevisto.
Compra tus primeras fracciones
Elige uno o varios activos y paga en segundos.
Contenido educativo. Las rentabilidades y cifras son estimaciones o ejemplos ilustrativos y no constituyen asesoría ni garantía. Lee la información sobre riesgos.